Resposta rápida: o que é fluxo de caixa?
Fluxo de caixa é o registro organizado das entradas e saídas de dinheiro de uma empresa em determinado período. Entradas são recebimentos de clientes, vendas à vista, parcelas, aportes e outras receitas. Saídas são pagamentos de fornecedores, salários, impostos, aluguel, ferramentas, empréstimos, tarifas e demais despesas.
O ponto mais importante é a data. Esse controle trabalha pelo regime de caixa: registra quando o dinheiro entrou ou saiu da conta, não quando a venda foi fechada, a nota foi emitida ou o serviço foi prestado. Essa diferença explica por que uma empresa pode vender bem e, ainda assim, ficar sem dinheiro para pagar uma conta que vence amanhã.
| Conceito | Como funciona | Exemplo |
|---|---|---|
| Venda | Momento em que o cliente compra ou assina. | Contrato fechado em janeiro. |
| Receita contábil | Reconhecimento do resultado no período. | Valor registrado na competência do mês. |
| Entrada de caixa | Momento em que o dinheiro cai na conta. | Primeira parcela recebida em março. |
Por isso, esse controle é uma ferramenta de sobrevivência financeira. Ele não serve apenas para olhar o passado. Quando bem feito, mostra as próximas semanas e permite agir antes que o caixa fique negativo.
Caixa, lucro e DRE: qual é a diferença?
Controle de caixa não é a mesma coisa que lucro. Lucro é o resultado econômico do negócio em um período. O caixa mostra o dinheiro disponível e previsto, entrada por entrada e saída por saída. Os dois são importantes, mas respondem perguntas diferentes.
| Relatório | Pergunta que responde | Risco de confundir |
|---|---|---|
| Caixa | Tenho dinheiro para pagar os compromissos nas datas certas? | Achar que saldo positivo significa lucro. |
| DRE ou lucro | A empresa teve resultado econômico positivo no período? | Achar que lucro significa dinheiro disponível. |
| Contas a pagar e receber | O que tenho a pagar e a receber, com valor, prazo e status? | Controlar vencimentos sem projetar o saldo futuro. |
Imagine uma empresa de serviço que fecha um contrato de R$ 30 mil em janeiro, com pagamento em três parcelas a partir de março. Pela visão de resultado, janeiro pode parecer excelente. Pelo caixa, janeiro ainda precisa pagar folha, impostos e ferramentas sem receber esse contrato. A projeção revela esse descompasso.
Por que esse controle é tão importante em empresas de serviço
Empresas de serviço têm uma característica delicada: muitas vezes trabalham antes de receber. A folha vence todo mês, as ferramentas são cobradas no cartão, os impostos chegam na data certa, mas o cliente pode pagar em 30, 45 ou 60 dias. Quando um projeto atrasa, o recebimento também pode atrasar.
Esse descompasso é perigoso porque não aparece com clareza em uma análise superficial de vendas. O comercial pode estar fechando bons contratos, a equipe pode estar ocupada, e ainda assim o caixa pode apertar. A projeção financeira mostra se a operação cabe nas datas reais de recebimento e pagamento.
- Folha pesada: em serviço, pessoas são o principal custo e precisam ser pagas antes de muitos recebíveis entrarem.
- Receita recorrente com vencimentos espalhados: vários clientes pequenos podem gerar previsibilidade, mas só se os vencimentos estiverem organizados.
- Projetos com marcos de entrega: se uma etapa atrasa, uma parcela pode escorregar junto.
- Cliente grande concentrado: um único atraso pode afetar a empresa inteira.
Como fazer fluxo de caixa passo a passo
O melhor controle é aquele que você consegue manter atualizado. Não precisa começar com um sistema complexo. Precisa começar com uma rotina clara, categorias simples e disciplina para registrar o que aconteceu e projetar o que está contratado.
1. Registre o saldo inicial
Some o dinheiro disponível em contas bancárias, caixa físico e aplicações de liquidez imediata. Não inclua dinheiro que ainda não caiu. Saldo inicial é o ponto de partida real do controle.
2. Liste todas as entradas
Entradas são valores que a empresa espera receber ou já recebeu. Inclua vendas à vista, parcelas de clientes, mensalidades, contratos recorrentes, reembolsos, juros recebidos e aportes. O ideal é registrar valor, data prevista, cliente, forma de pagamento e categoria.
3. Liste todas as saídas
Saídas são todos os pagamentos. Inclua salários, pró-labore, impostos, fornecedores, aluguel, internet, ferramentas, marketing, comissões, empréstimos, tarifas bancárias e compras pequenas. Pequenas saídas esquecidas somam um buraco grande no fim do mês.
4. Separe por categorias
Categorias ajudam a entender por que o saldo mudou. Você pode começar simples: receita de cliente, folha, impostos, fornecedores, ferramentas, marketing, despesas financeiras e outras saídas. Se a lista ficar complexa demais, o controle será abandonado.
5. Calcule o saldo do período
A fórmula é direta: saldo final = saldo inicial + entradas - saídas. O saldo final de hoje vira o saldo inicial do próximo dia ou da próxima semana.
6. Projete os próximos 30, 60 e 90 dias
Depois de registrar o realizado, jogue para frente tudo o que já é conhecido: parcelas contratadas, contas recorrentes, impostos, folha e compromissos assumidos. A projeção mostra se alguma semana futura ficará negativa.
7. Compare previsto e realizado
Toda semana, compare o que você achava que entraria e sairia com o que realmente aconteceu. Essa comparação melhora a previsibilidade e revela atrasos, despesas invisíveis e premissas otimistas demais.
Modelo simples para controlar entradas e saídas
Um modelo básico já resolve a maioria das pequenas empresas. Você pode montar em planilha, sistema financeiro ou controle operacional. O importante é que cada linha tenha data, descrição, categoria, entrada, saída e saldo acumulado.
| Data | Descrição | Categoria | Entrada | Saída | Saldo |
|---|---|---|---|---|---|
| 01/08 | Saldo inicial | Caixa | R$ 0 | R$ 0 | R$ 18.000 |
| 03/08 | Mensalidade Cliente A | Receita recorrente | R$ 6.000 | R$ 0 | R$ 24.000 |
| 05/08 | Folha e encargos | Pessoas | R$ 0 | R$ 15.000 | R$ 9.000 |
| 12/08 | Parcela Projeto B | Projeto | R$ 8.000 | R$ 0 | R$ 17.000 |
| 20/08 | Impostos e ferramentas | Operacional | R$ 0 | R$ 5.500 | R$ 11.500 |
Esse exemplo simples já mostra o que importa: o saldo acumulado. Não basta saber quanto entrou no mês. É preciso saber em que dia o dinheiro entra, em que dia sai e qual saldo sobra entre uma data e outra.
Tipos de controle de caixa
Existem vários nomes técnicos, mas alguns tipos aparecem mais no dia a dia da gestão. Para pequenas empresas e empresas de serviço, os mais úteis são:
| Tipo | Para que serve | Quando usar |
|---|---|---|
| Realizado | Mostra o que efetivamente entrou e saiu. | Para entender o passado e fechar a semana ou o mês. |
| Projetado | Prevê entradas e saídas futuras. | Para antecipar aperto, negociar prazos e tomar decisões. |
| Operacional | Foca nas movimentações da atividade principal. | Para saber se a operação se sustenta sem depender de crédito ou aporte. |
| Fluxo direto | Lista entradas e saídas de forma detalhada. | Para controle diário e gestão prática. |
| Fluxo indireto | Parte de relatórios contábeis e ajusta variações. | Mais comum em análises contábeis e empresas maiores. |
Com que frequência atualizar o controle?
Depende do volume de movimentações, mas a regra é simples: quanto mais apertado o caixa, mais frequente precisa ser a atualização. Para empresas pequenas, o ideal é registrar diariamente e revisar semanalmente. Para empresas de serviço com menos transações, a revisão semanal pode funcionar, desde que os vencimentos críticos estejam sempre atualizados.
O pior cenário é atualizar só no fim do mês. Nesse caso, o controle vira relatório atrasado. Ele explica o problema depois que o dinheiro já faltou. O objetivo é enxergar o problema antes.
Erros comuns no controle financeiro
- Registrar venda em vez de recebimento: venda fechada não paga boleto. Registre a data em que o dinheiro entra.
- Misturar conta pessoal e conta da empresa: isso embaralha o saldo e impede análise confiável.
- Ignorar pequenas despesas: tarifas, assinaturas e compras rápidas parecem irrelevantes, mas distorcem o saldo.
- Não separar projetado e realizado: previsão e fato precisam conversar, mas não podem ser a mesma coisa.
- Não ligar recebíveis ao cliente: sem essa ligação, fica difícil cobrar, renegociar e entender o impacto de atrasos.
- Atualizar apenas quando o caixa aperta: o fluxo precisa estar vivo antes do problema aparecer.
O que fazer quando o caixa projetado fica negativo?
Saldo projetado negativo não é uma sentença, é um alerta. A vantagem de projetar o caixa é descobrir o problema com tempo para agir. Algumas ações possíveis:
- Antecipar recebíveis com critério: pode resolver o curto prazo, mas avalie custo e recorrência.
- Renegociar prazos com fornecedores: alongar uma saída pode ser melhor que contratar crédito caro.
- Acelerar cobrança: revise contratos vencidos, parcelas atrasadas e clientes sem follow-up financeiro.
- Adiar gastos não essenciais: investimento bom também precisa caber no calendário do caixa.
- Rever política comercial: prazo longo demais para receber e prazo curto demais para pagar criam aperto recorrente.
Por que o financeiro precisa estar conectado à venda
Na maioria das empresas de serviço, a venda mora no CRM ou em uma planilha comercial, enquanto o financeiro vive em outra planilha. Quando o negócio fecha, alguém precisa criar manualmente as parcelas em contas a pagar e receber. Quando o projeto atrasa, alguém precisa lembrar de ajustar o recebimento previsto.
Esse processo manual cria uma projeção sempre um pouco atrasada. O gestor olha para os números, mas não confia totalmente neles. Para corrigir isso, cada recebível precisa nascer ligado ao cliente, ao contrato, ao vendedor e, em empresas de serviço, ao projeto ou entrega que gerou aquela receita.
Quando vendas, projetos e financeiro estão conectados, a projeção deixa de ser uma planilha preenchida depois do fato. Ela passa a refletir a operação real: o que foi vendido, o que será entregue, o que deve ser cobrado e em que data o dinheiro deve entrar.
Onde o TITAM entra no financeiro operacional
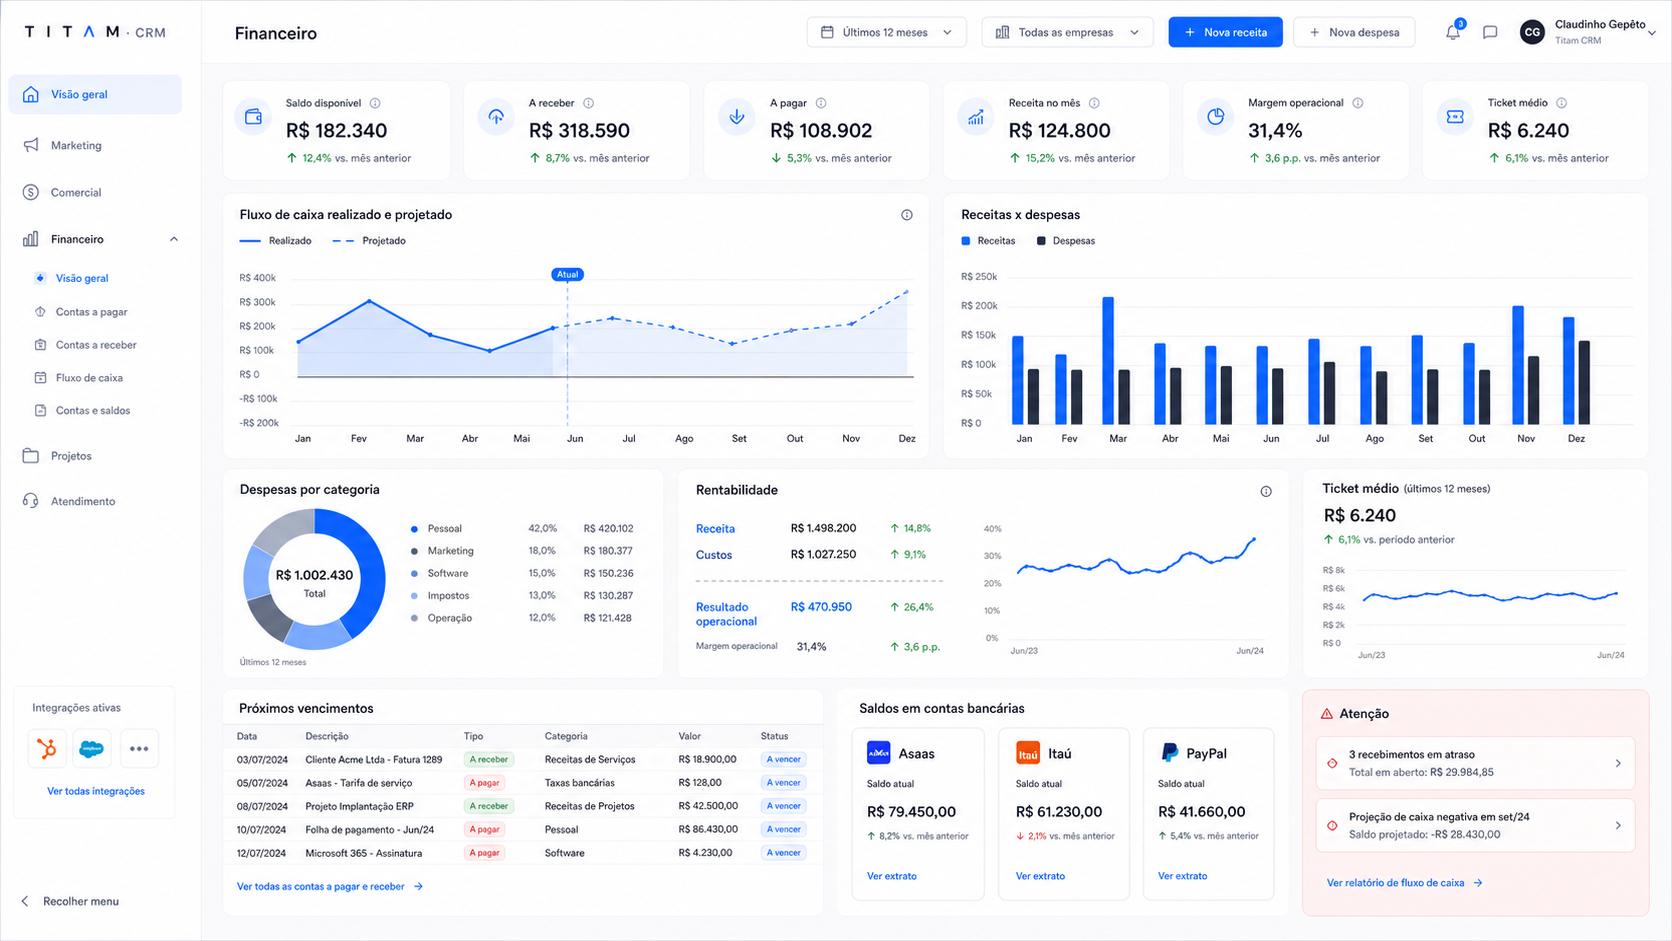
O TITAM ajuda empresas de serviço B2B a conectar o controle financeiro operacional ao restante da jornada. Na mesma plataforma, a empresa acompanha clientes, funil comercial, projetos, contas a pagar, contas a receber e projeção de caixa. Assim, o recebível não fica solto: ele nasce conectado ao negócio que o originou.
Essa conexão é especialmente útil para quem precisa enxergar caixa projetado com base em vendas reais, contratos, entregas e vencimentos. O TITAM não substitui contabilidade completa, ERP fiscal ou conciliação bancária avançada. A proposta é dar clareza operacional para a gestão: saber o que vai entrar, o que vai sair, de qual cliente vem o dinheiro e qual entrega sustenta aquele recebimento.
Escolha o TITAM para ligar financeiro, vendas e projetos
Se sua empresa de serviço quer sair da planilha isolada e acompanhar contas a pagar, contas a receber e caixa projetado junto com clientes, vendas e projetos, avalie o TITAM CRM. Ele ajuda a transformar o financeiro em parte viva da operação, não em um controle refeito à mão no fim do mês.