O que é controle de caixa?
Controle de caixa é o acompanhamento das movimentações financeiras reais da empresa: entradas, saídas, saldo inicial, saldo final e diferenças encontradas na conferência. Em lojas e restaurantes, ele costuma envolver caixa físico, troco, Pix, cartão e fechamento diário. Em empresas de serviço, pode envolver conta bancária, recebíveis, pagamentos operacionais, pequenos reembolsos e conferência do que foi pago ou recebido no dia.
A ideia central é simples: saber quanto dinheiro existe de verdade agora e por que esse valor mudou. Sem essa rotina, a empresa até pode ter vendas, contratos e recebíveis, mas não sabe se o dinheiro disponível bate com a operação.
| Controle | O que responde | Exemplo |
|---|---|---|
| Saldo inicial | Com quanto dinheiro o período começou? | R$ 5.000 na conta operacional pela manhã. |
| Entradas | O que entrou de fato? | Pix de cliente, parcela recebida, venda à vista. |
| Saídas | O que saiu de fato? | Fornecedor pago, imposto, assinatura, reembolso. |
| Fechamento | O saldo calculado bate com o saldo real? | Conferência entre registros e extrato/caixa físico. |
Caixa diário não é fluxo de caixa
Os dois se conectam, mas não são a mesma coisa. A rotina diária olha o saldo real e as movimentações que já aconteceram. O fluxo de caixa amplia essa visão para o futuro, projetando entradas e saídas previstas nos próximos dias, semanas ou meses.
Uma forma simples de separar: o caixa diário responde "quanto temos agora e o que aconteceu hoje?". O fluxo responde "quanto teremos nas próximas datas se os recebimentos e pagamentos acontecerem como previsto?".
| Rotina | Foco | Quando usar |
|---|---|---|
| Caixa diário | Saldo real, entradas e saídas realizadas. | Todo dia ou toda semana, para fechar movimentações. |
| Fluxo de caixa | Previsão de entradas, saídas e saldo futuro. | Para planejar pagamentos, recebimentos e decisões. |
| Contas a pagar e receber | Vencimentos, cobranças, obrigações e recebíveis. | Para alimentar o caixa real e projetado com datas confiáveis. |
Como fazer o controle no dia a dia
A rotina de controle de caixa precisa ser curta, repetível e clara. Se depender de memória ou de conferência no fim do mês, não é controle: é reconstrução. O passo a passo abaixo funciona para empresas pequenas e pode ser adaptado para serviços B2B, lojas ou operações com vários responsáveis.
1. Abra o caixa com saldo inicial
Comece registrando quanto dinheiro existe no início do período. Pode ser dinheiro físico, conta bancária operacional, carteira digital ou a soma dos meios usados pela empresa. Se houver mais de uma conta, registre separado para não misturar saldos.
2. Registre entradas reais
Entrada real é dinheiro que entrou, não venda prometida. Registre Pix recebido, cartão liquidado, boleto pago, parcela recebida, transferência, venda à vista e qualquer outro valor que aumentou o saldo. Para empresas de serviço, ligue a entrada ao cliente, contrato ou projeto sempre que possível.
3. Registre saídas reais
Saídas incluem pagamentos a fornecedores, impostos, salários, ferramentas, reembolsos, taxas, compras pequenas e transferências. Não ignore valores pequenos. Eles explicam diferenças no fechamento e mostram desperdícios invisíveis.
4. Classifique por categoria
Categoria transforma lista em informação. Separe receitas de clientes, impostos, fornecedores, pessoas, marketing, ferramentas, financeiro, reembolsos e despesas administrativas. Assim você entende para onde o dinheiro foi.
5. Confira saldo calculado e saldo real
A fórmula é simples: saldo final esperado = saldo inicial + entradas - saídas. Depois compare esse valor com o saldo real no extrato, no caixa físico ou na conta usada. Se houver diferença, investigue no mesmo dia.
6. Prepare o próximo período
O saldo final vira o saldo inicial do próximo dia ou da próxima semana. Esse encadeamento evita buracos e mantém o histórico confiável.
Modelo simples de controle diário
Um modelo básico precisa ter data, descrição, categoria, forma de pagamento, entrada, saída, saldo e responsável. Veja um exemplo:
| Data | Descrição | Categoria | Forma | Entrada | Saída | Saldo |
|---|---|---|---|---|---|---|
| 18/08 | Saldo inicial | Caixa | Banco | R$ 0 | R$ 0 | R$ 12.000 |
| 18/08 | Parcela Cliente A | Receita | Pix | R$ 4.500 | R$ 0 | R$ 16.500 |
| 18/08 | Fornecedor de software | Ferramentas | Cartão | R$ 0 | R$ 750 | R$ 15.750 |
| 18/08 | Reembolso de deslocamento | Operacional | Transferência | R$ 0 | R$ 120 | R$ 15.630 |
O modelo pode ser feito em planilha, sistema financeiro ou plataforma integrada. O formato importa menos que a disciplina: registrar rápido, conferir sempre e manter o saldo real.
Abertura e fechamento de caixa
Abertura e fechamento são os dois momentos que dão confiança ao controle de caixa. A abertura define o ponto de partida. O fechamento confirma se tudo o que entrou e saiu foi registrado corretamente.
| Momento | O que conferir | Erro comum |
|---|---|---|
| Abertura | Saldo inicial, contas usadas, responsável e período. | Começar o dia sem saber quanto havia antes. |
| Durante o dia | Entradas, saídas, forma de pagamento e categoria. | Deixar para lançar tudo depois e esquecer detalhes. |
| Fechamento | Saldo esperado, saldo real, diferenças e justificativas. | Aceitar diferença pequena sem investigar a causa. |
Em loja física, fechamento pode envolver dinheiro, cartão, Pix, troco, sangria e suprimento. Em empresas de serviço, pode envolver extrato bancário, recebimentos identificados, pagamentos executados e parcelas que deveriam ter entrado. O princípio é o mesmo: o saldo calculado precisa bater com o saldo real.
Sangria, suprimento e quebra de caixa
Alguns termos aparecem muito no varejo, mas ajudam a entender qualquer operação com caixa físico ou movimentação diária:
- Sangria: retirada de dinheiro do caixa durante o período, normalmente para reduzir risco ou transferir valor para outro local.
- Suprimento: entrada de dinheiro no caixa para troco, reforço ou início de operação.
- Quebra de caixa: diferença entre o saldo esperado e o saldo real após a conferência.
Mesmo que sua empresa não use caixa físico, o conceito de quebra continua útil: diferença entre o que o controle diz e o que o banco mostra. Toda diferença precisa de explicação: taxa, lançamento duplicado, recebimento não identificado, pagamento esquecido ou erro de categoria.
Como organizar diferentes formas de pagamento
O caixa fica confuso quando todas as entradas parecem iguais. Pix entra quase na hora. Cartão pode liquidar depois. Boleto depende do pagamento do cliente. Dinheiro físico precisa de conferência manual. Cada forma tem um prazo e um risco.
| Forma | Como registrar | Ponto de atenção |
|---|---|---|
| Pix | Registrar na data em que caiu na conta. | Identificar cliente e origem do pagamento. |
| Cartão | Separar venda, taxa e data de liquidação. | Não contar como caixa disponível antes de liquidar. |
| Boleto | Registrar como recebível até o pagamento cair. | Acompanhar vencidos e cobrança. |
| Dinheiro | Conferir fisicamente na abertura e fechamento. | Controlar troco, sangria e retiradas. |
| Transferência | Registrar pelo extrato e vincular ao cliente ou fornecedor. | Evitar lançamentos sem identificação. |
Indicadores que ajudam a gerir o caixa
Controle de caixa não deve terminar no saldo final. Acompanhe alguns indicadores simples para entender a saúde da rotina:
- saldo inicial e saldo final por dia ou semana;
- total de entradas por forma de pagamento;
- total de saídas por categoria;
- diferenças encontradas no fechamento;
- quantidade de lançamentos sem identificação;
- pagamentos feitos fora da rotina;
- recebimentos esperados que não entraram.
Erros comuns no fechamento
- Registrar venda como entrada antes de receber: promessa de pagamento não aumenta saldo.
- Atualizar só no fim do mês: o controle perde a função de alerta.
- Misturar contas pessoais e empresariais: o saldo deixa de representar o negócio.
- Não classificar movimentações: você sabe quanto saiu, mas não sabe por quê.
- Ignorar diferenças pequenas: pequenas quebras repetidas viram perda relevante.
- Não conectar recebíveis: sem ligação com cliente e contrato, fica difícil cobrar e prever.
Planilha, caderno ou sistema?
Caderno funciona quando há pouquíssimas movimentações. Planilha funciona melhor, mas ainda depende de disciplina manual. Sistema de controle de caixa ajuda quando há muitos clientes, vencimentos, responsáveis e formas de pagamento. Para empresas de serviço B2B, o ponto principal é integração: o recebimento precisa conversar com venda, cliente, projeto e contas a pagar e receber.
Se o financeiro precisa redigitar em uma planilha tudo o que o comercial já registrou em outro lugar, o risco de erro aumenta. O caixa fica mais confiável quando cada entrada nasce ligada ao negócio que a gerou e cada saída tem categoria, responsável e contexto.
Onde o TITAM entra na rotina financeira
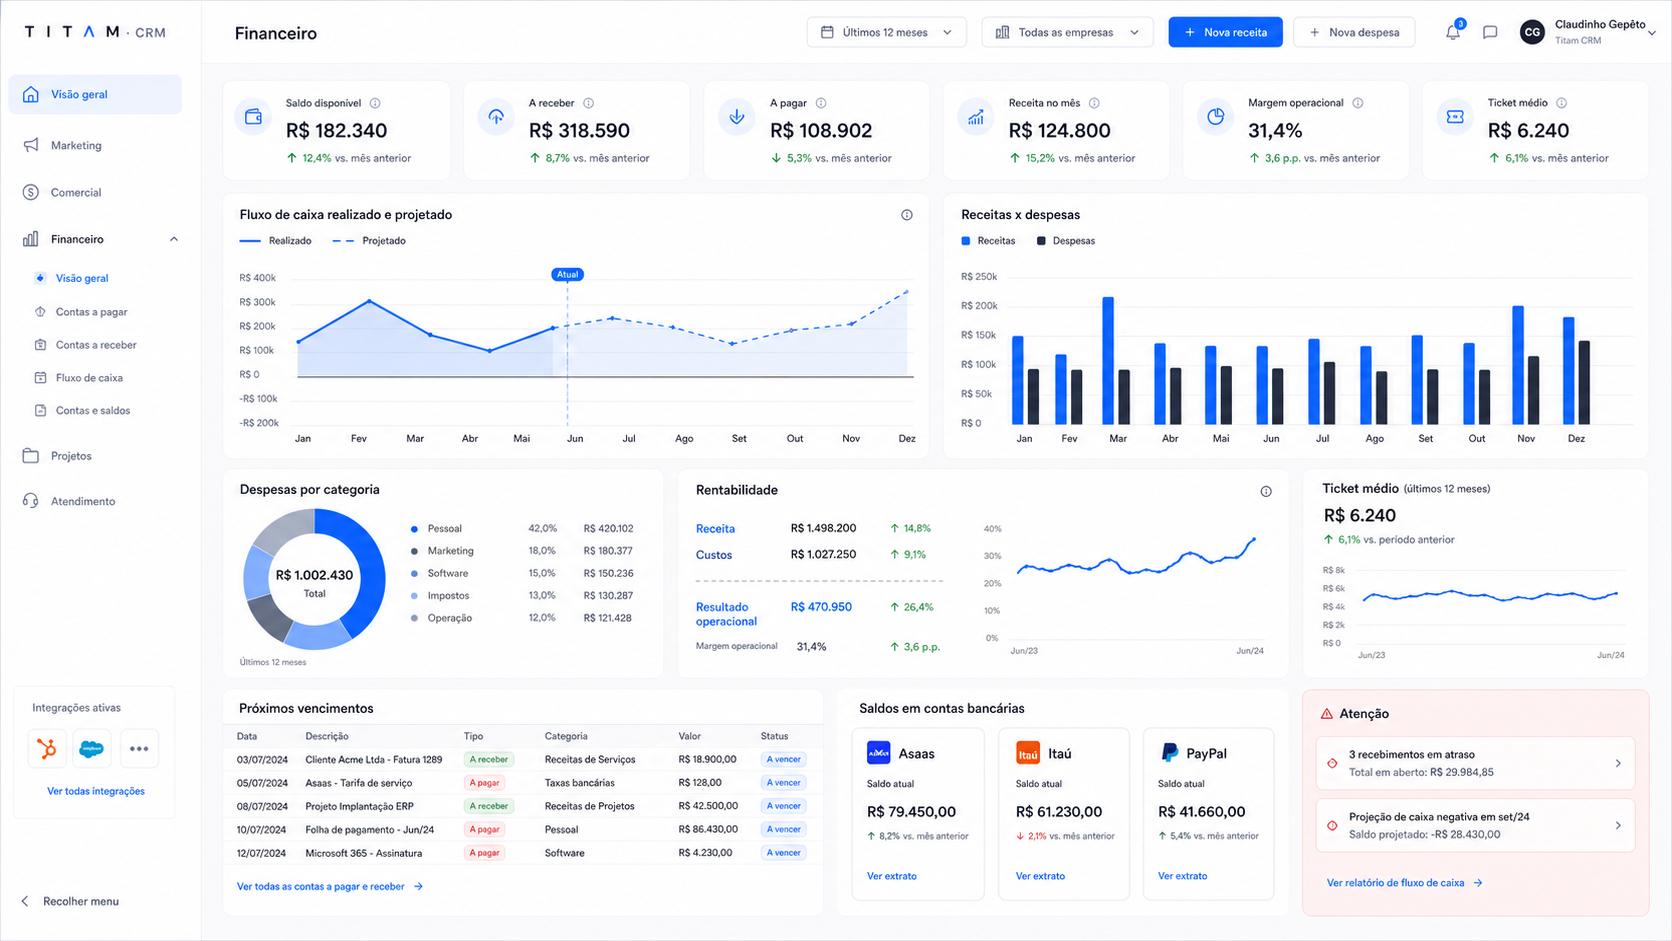
O TITAM ajuda empresas de serviço B2B a manter o controle financeiro operacional conectado à operação. Clientes, vendas, projetos, contas a pagar, contas a receber e caixa projetado ficam no mesmo contexto. Assim, a entrada não vira uma linha solta: ela se conecta ao cliente, ao contrato e ao trabalho que gerou aquele dinheiro.
O TITAM não é PDV de loja, não substitui contabilidade completa e não promete conciliação bancária avançada. A proposta é dar clareza para a gestão acompanhar entradas, saídas, vencimentos e saldo com menos redigitação e mais contexto operacional.
Escolha o TITAM para conectar caixa, vendas e projetos
Se sua empresa quer sair da planilha manual e acompanhar caixa, clientes, vendas, projetos e financeiro no mesmo contexto, avalie o TITAM CRM. Ele ajuda o gestor a enxergar de onde vem o dinheiro, para onde ele vai e como cada movimentação se conecta à operação real.