O que são contas a pagar e receber?
Contas a pagar são as obrigações financeiras da empresa com terceiros: fornecedores, folha, impostos, aluguel, ferramentas, empréstimos, comissões, compras e qualquer compromisso com data de vencimento. Contas a receber são os valores que clientes ainda precisam pagar: parcelas, mensalidades, faturas, serviços entregues, contratos recorrentes e vendas a prazo.
Organizar pagamentos e recebíveis não é apenas listar boletos e cobranças. É manter uma agenda financeira confiável, com valor, vencimento, responsável, status, categoria e vínculo com cliente, fornecedor, contrato ou projeto. Essa rotina alimenta o fluxo de caixa e evita que a empresa descubra tarde demais que vai faltar dinheiro em uma semana crítica.
| Controle | O que acompanha | Risco quando fica desorganizado |
|---|---|---|
| Contas a pagar | Fornecedores, salários, impostos, ferramentas, aluguel, parcelas e obrigações. | Multa, juros, bloqueio de serviço, desgaste com fornecedor e caixa apertado. |
| Contas a receber | Clientes, faturas, parcelas, contratos, mensalidades e serviços faturados. | Inadimplência, cobrança atrasada, recebível esquecido e projeção incorreta. |
Diferença entre contas a pagar e contas a receber
A diferença é o sentido do dinheiro. Contas a pagar mostram o dinheiro que vai sair. Contas a receber mostram o dinheiro que deve entrar. A gestão financeira precisa cruzar as duas visões para responder uma pergunta simples: o que entra antes do que sai?
Uma empresa pode ter muitos valores a receber e, ainda assim, ficar sem caixa se os pagamentos vencem antes dos recebimentos. Por isso, o equilíbrio entre prazos é tão importante. Organizar recebíveis sem olhar obrigações cria otimismo demais. Organizar obrigações sem cobrar recebíveis cria aperto constante.
Por que essa rotina muda o caixa da empresa
O caixa não quebra apenas por falta de venda. Muitas vezes quebra por atraso, esquecimento e falta de visibilidade. Uma conta de fornecedor vencida gera multa. Uma cobrança esquecida deixa dinheiro parado na mão do cliente. Um contrato fechado sem recebível cadastrado não aparece na projeção.
Quando essa agenda fica em dia, a empresa consegue:
- prever saldo das próximas semanas;
- evitar juros por atraso;
- cobrar clientes antes que a inadimplência vire problema;
- negociar prazos com fornecedores com antecedência;
- entender quais clientes, projetos e contratos sustentam o caixa;
- tomar decisões de compra, contratação e investimento com mais segurança.
Como organizar contas a pagar passo a passo
O lado das obrigações exige previsibilidade e disciplina. O objetivo não é apenas pagar boletos, mas evitar surpresa, duplicidade, atraso e pagamento sem conferência.
1. Centralize todas as obrigações
Registre todo compromisso em um único lugar assim que ele nasce. Inclua fornecedor, descrição, valor, vencimento, forma de pagamento, responsável, categoria e status. Se a obrigação fica no e-mail, WhatsApp ou memória de alguém, ela ainda não está sob controle.
2. Monte uma agenda de vencimentos
Visualize a semana e o mês. Isso evita descobrir hoje que três pagamentos grandes vencem amanhã. O ideal é ter uma visão por data, por categoria e por prioridade.
3. Classifique por categoria e centro de custo
Separar folha, impostos, fornecedores, ferramentas, marketing, financeiro e despesas administrativas ajuda a entender para onde o dinheiro vai. Sem categoria, o controle só diz que o saldo caiu; com categoria, explica por quê.
4. Defina aprovação e conferência
Nem toda conta deve ser paga automaticamente. Compras, reembolsos, fornecedores e parcelas maiores precisam de uma rotina mínima de conferência: quem solicitou, quem aprovou, se o serviço foi entregue e se o valor está correto.
5. Priorize quando o caixa apertar
Se não dá para pagar tudo no mesmo dia, a empresa precisa de critério. Obrigações com juros altos, impacto legal, folha, impostos e fornecedores críticos entram antes. Gastos adiáveis devem ser revistos sem improviso.
| Prioridade | Exemplos | Ação recomendada |
|---|---|---|
| Essencial | Folha, impostos, fornecedor crítico, financiamento com multa alta. | Pagar no prazo ou negociar antes do vencimento. |
| Importante | Ferramentas operacionais, contratos recorrentes, serviços de apoio. | Planejar pagamento e revisar custo-benefício. |
| Adiável | Compra não urgente, assinatura pouco usada, melhoria sem impacto imediato. | Postergar, cancelar ou renegociar. |
Como organizar contas a receber e cobrar melhor
O lado dos recebíveis exige clareza e rotina de cobrança. O erro comum é tratar cobrança como algo constrangedor. Na prática, cobrança profissional é parte do combinado comercial: valor, vencimento, forma de pagamento e lembretes precisam estar claros desde o início.
1. Registre cada valor a receber no momento da venda
Quando uma venda fecha, o recebível deve nascer junto. Registre cliente, contrato, projeto, valor, vencimento, forma de pagamento, responsável e status. Não espere o fim do mês para lembrar que há parcelas a cadastrar.
2. Use status claros
Todo recebível precisa estar em uma situação objetiva: a vencer, enviado, aguardando pagamento, pago, vencido, renegociado ou cancelado. Status confuso gera cobrança duplicada ou, pior, cobrança nenhuma.
3. Crie lembretes antes e depois do vencimento
Uma rotina simples funciona bem: lembrete antes do vencimento, aviso no dia, cobrança amigável depois do atraso e escalonamento se o prazo passar. O tom deve ser profissional e consistente.
4. Acompanhe inadimplência por cliente e por contrato
Não basta saber o total vencido. É preciso saber quem deve, há quantos dias, referente a qual serviço e quem é responsável pela cobrança. Isso evita ruído entre financeiro, atendimento e comercial.
5. Ligue recebíveis à entrega
Em empresas de serviço, a cobrança muitas vezes depende de entrega, etapa de projeto, aceite ou contrato recorrente. Se o financeiro não sabe o que foi combinado na venda, a cobrança perde contexto e a projeção perde confiança.
Rotina diária, semanal e mensal
Organização financeira depende de frequência. Um controle atualizado uma vez por mês chega tarde. A rotina abaixo é simples o suficiente para manter a operação viva sem transformar o financeiro em burocracia.
| Frequência | O que fazer | Resultado esperado |
|---|---|---|
| Diária | Registrar novas contas, atualizar pagamentos, marcar recebimentos e checar vencidos. | Nenhum boleto ou recebível fica perdido. |
| Semanal | Revisar próximos vencimentos, cobrar atrasados, conferir caixa projetado e priorizar pagamentos. | A empresa decide antes do aperto. |
| Mensal | Fechar categorias, analisar inadimplência, revisar fornecedores e comparar previsto x realizado. | Gestão entende padrões e corrige causas. |
Planilha, sistema financeiro ou controle integrado?
Planilha funciona no início, quando há poucos clientes, poucos vencimentos e uma pessoa responsável. O limite aparece quando a empresa cresce: várias parcelas, contratos recorrentes, responsáveis diferentes, cobranças, projetos e decisões que dependem de dados atualizados.
Um sistema financeiro ajuda com vencimentos, alertas e relatórios. Um controle integrado vai além: conecta o recebível ao cliente, à venda, ao projeto e ao fluxo de caixa. Para empresa de serviço B2B, essa ligação costuma ser mais valiosa que uma lista isolada de contas.
| Opção | Quando serve | Limite |
|---|---|---|
| Planilha | Pequena operação com poucos vencimentos. | Depende de atualização manual e falha fácil. |
| Sistema financeiro | Empresa que precisa de alertas, relatórios e controle de status. | Pode ficar separado de vendas, clientes e projetos. |
| Controle integrado | Serviços B2B com contratos, projetos, recorrência e cobrança por entrega. | Precisa de processo claro para alimentar os dados certos. |
Erros comuns nesse controle
- Não registrar tudo: contas pequenas e recebíveis menores distorcem o caixa quando somados.
- Misturar pessoa física e jurídica: o saldo deixa de representar a empresa.
- Atualizar com atraso: o controle vira histórico, não ferramenta de decisão.
- Cobrar só depois de muito tempo: quanto mais tarde a cobrança, menor a chance de receber rápido.
- Não definir responsável: se todo mundo olha, ninguém cobra.
- Não conectar ao fluxo de caixa: pagar e receber sem projetar saldo futuro mantém a empresa no escuro.
Indicadores para acompanhar
Além da lista de contas, acompanhe indicadores simples. Eles mostram se o processo está melhorando ou apenas sendo preenchido.
- Total a pagar nos próximos 7, 15 e 30 dias.
- Total a receber nos próximos 7, 15 e 30 dias.
- Valor vencido de clientes.
- Dias médios de atraso.
- Percentual de recebíveis em atraso.
- Pagamentos com multa ou juros.
- Diferença entre previsto e realizado.
Onde o TITAM entra no controle financeiro
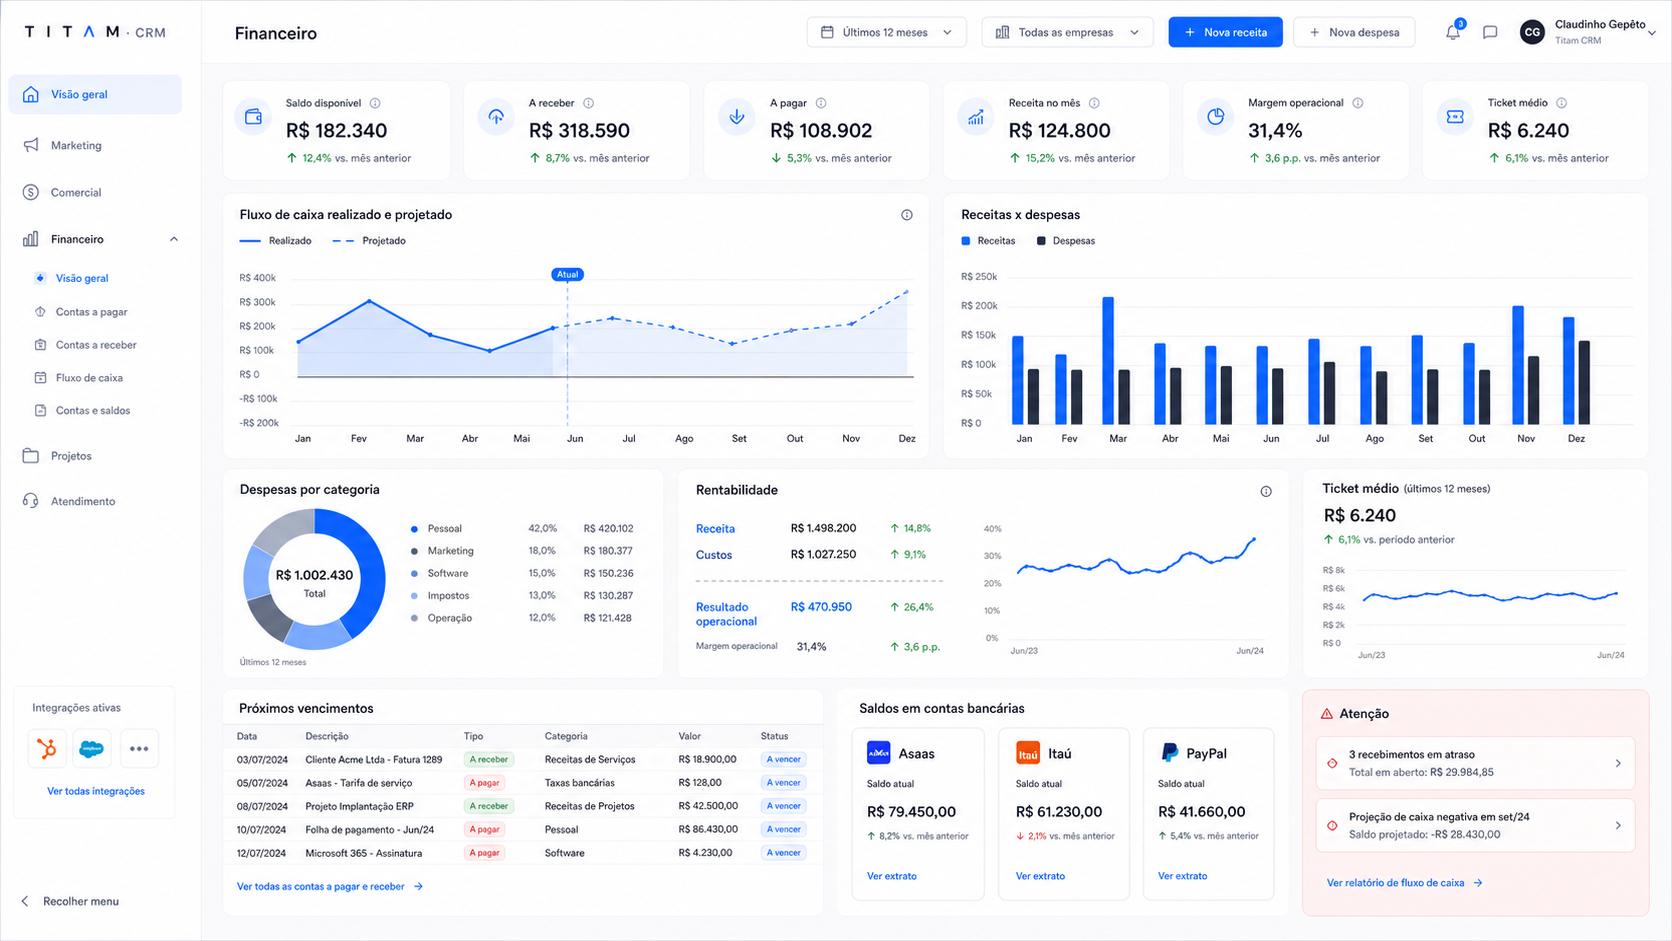
O TITAM ajuda empresas de serviço B2B a transformar pagamentos e recebíveis em parte da operação, não em uma planilha isolada. Clientes, vendas, projetos, obrigações, valores a receber e caixa projetado ficam conectados na mesma plataforma, com contexto para entender de onde vem cada valor.
Isso é especialmente útil quando o recebível nasce de uma venda, depende de um contrato ou acompanha uma entrega. O financeiro enxerga cliente, vencimento, responsável e histórico; o gestor vê o impacto no caixa; e a cobrança acontece com mais contexto. O TITAM não promete ser ERP contábil completo nem conciliação bancária avançada. Ele entrega controle financeiro operacional conectado à jornada do cliente.
Escolha o TITAM para conectar financeiro, vendas e entrega
Se sua empresa quer controlar pagamentos e recebíveis sem redigitar planilhas, avalie o TITAM CRM. Ele conecta recebíveis aos clientes, negócios e projetos que os originaram, alimenta a visão de caixa e ajuda a gestão a decidir com dados da operação real.